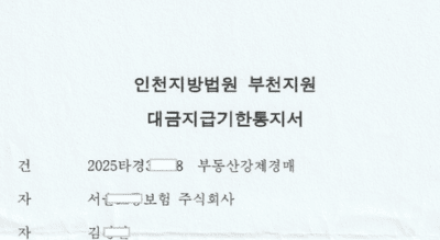
생애 첫 부동산 경매 낙찰의 짜릿함도 잠시, 초보 투자자들에게 진짜 긴장의 순간은 지금부터 시작된다. 바로 매각대금, 즉 '잔금 납부'이다.
법원 경매에서 최고가 매수신고인(낙찰자)으로 선정되면, 법원이 지정한 기한 내에 낙찰 대금의 나머지 잔액을 치러야 비로소 소유권을 완전히 이전받을 수 있다.
낙찰의 기쁨에 취해 자금 계획이나 행정 절차를 놓치면 어렵게 얻은 물건을 날릴 수도 있다.
초보 경매자가 잔금 납부 과정에서 반드시 알아야 할 핵심 사항 4가지를 짚어본다.
1. 잔금 납부 기한과 '매각대금 지급기한'의 이해
낙찰을 받으면 법원에서는 약 1개월 정도의 '매각대금 지급기한'을 지정해 통지한다.
엄수해야 할 마감일
이 기한은 단순 권고가 아닌 엄격한 법적 마감일이다. 만약 이 날짜(오후 4시 이전)까지 잔금을 내지 못하면, 입찰 때 맡겼던 보증금(최저매각가격의 10%)을 돌려받지 못하고 몰수당하게 된다.
재경매의 위험
잔금을 미납하면 해당 물건은 다시 경매(재경매)에 부쳐진다.
재매각기일 3일 전까지 잔금을 납부할 수 있으나 이 과정에서 발생하는 추가 비용과 지연 이자는 기존 낙찰자의 책임이 될 수 있으므로, 자금 스케줄을 철저히 관리해야 한다.
2. 대출(경락잔금대출)은 미리, 그리고 보수적으로
많은 초보 투자자들이 낙찰 후 대출을 알아보려다 낭패를 본다. 잔금 납부 기간은 촉박한데, 대출 심사가 지연되면 대참사가 일어날 수 있다.
DSR 및 LTV 한도 확인
낙찰가 전액이 대출되는 것은 아니다. 현재 규제(DSR 등)와 개인의 소득에 따라 대출 한도가 결정된다.
대출 금융기관 사전 상담 필수
입찰 전, 혹은 적어도 입찰 직후에는 경매 전용 대출(경락잔금대출)을 취급하는 금융기관을 방문해 예상 한도와 금리를 미리 체크해야 안전하다.
3. 잔금 외에 추가로 드는 '숨은 비용' 계산하기
초보자들이 가장 자주 하는 실수가 낙찰가만 통장에 준비해 두는 것이다. 잔금 납부 시점에는 낙찰가 외에도 다양한 부대비용이 함께 발생한다.
취득세 및 지방교육세
주택 수와 면적에 따라 1%에서 최대 12%까지 부과된다.
국민주택채권 매입 비용
소유권 이전 등기 시 채권을 매입하거나 즉시 할인율에 따라 매각하는 비용이 든다.
법무사 비용 및 등기 수수료
직접 셀프 등기를 할 수도 있지만, 초보의 경우 실수를 막기 위해 법무사를 통해 위임하는 경우가 많다. 대략 낙찰가의 1%~1.5% 정도의 여유 자금을 현금으로 확보해 두어야 한다.
4. 잔금 납부 완료 후 해야 할 후속 조치
돈을 치렀다고 모든 절차가 끝나는 것은 아니다. 잔금을 낸 바로 그날부터 새로운 권리 행사를 위해 움직여야 한다.
부동산소유권 이전 등기 촉탁 신청
잔금을 납부하면 법원 보관금계계에서 영증을 발급받아 해당 부동산 관할 등기소에 소유권 이전 등기 신청을 한다.
인도명령 신청
살고 있는 점유자(임차인 또는 전 소유자)가 자진해서 집을 비워주지 않을 경우, 잔금 납부일로부터 6개월 이내에 법원에 '인도명령'을 신청해야 합법적으로 집을 비울 수 있다.
5. 기자의 한마디
경매는 '싸게 사는 것'만큼이나 '안전하게 마무리하는 것'이 중요하다.
잔금 납부는 경매의 마침표가 아니라 명도와 수익 실현을 향하는 진짜 출발점이다.
여유 있는 자금 계획과 꼼꼼한 서류 준비로 성공적인 투자를 완성하기 바란다.

이 기사는 AI의 도움을 받아 작성되었습니다.
BEST 뉴스
-
수도권은 빗장 닫히고, 지방은 상대적 여유...'수도권 vs 지방' 경락잔금대출
경매 시장에서 낙찰의 기쁨을 맛본 이들이 가장 먼저 마주하는 현실은 '잔금 마련'이다. 과거에는 경락잔금대출이 일반 주택담보대출보다 규제가 느슨하다는 인식이 있었으나, 최근 대출 문턱이 한층 깐깐해졌다. 특히 물건이 위치한 지역이 어디냐에 따라 대출 한도와 규제 장벽이 천차만별로 갈리... -
낙찰받고 웃었는데 대출에서 '헉'…경매 성공의 마침표, '경락잔금대출'
치열한 경쟁을 뚫고 마침내 마음에 드는 부동산을 낙찰받았다고 안심하기엔 이르다. 경매 절차의 진짜 승부처는 낙찰 후 한 달 내에 잔금을 치르는 순간 찾아온다. 현금 부자가 아닌 이상, 성공적인 경매 투자의 완결은 결국 '경락잔금대출(매수자 대출)'을 얼마나 원활하게 조달하느냐에 달려 있다...